Stand:
Elektronischer Steuerbescheid ab 2027: Was sich ändert
Fachlich geprüft von Annedore Hettych-Thiersch, Steuerberaterin · Diplom-Kauffrau (FH)
Das Wichtigste in Kürze
Der elektronische Steuerbescheid ab 2027 ist geltendes Recht: Nach § 122a der Abgabenordnung (AO) sollen Einkommen-, Gewerbe- und Körperschaftsteuerbescheide grundsätzlich elektronisch bekanntgegeben werden. Das gilt für Verwaltungsakte, die nach dem 31. Dezember 2026 bekanntgegeben werden. Eine ausdrückliche Einwilligung ist dann nicht mehr erforderlich. Daneben liegt ein Regierungsentwurf zum Jahressteuergesetz 2026 vor, der noch nicht beschlossen ist.
- Ab 2027 entfällt die Einwilligung in die elektronische Bekanntgabe. Papier gibt es nur auf ausdrücklichen Antrag.
- Ein bereitgestellter Bescheid gilt am vierten Tag nach der Bereitstellung als bekanntgegeben. Die Einspruchsfrist beträgt einen Monat.
- Voraussetzung ist unter anderem ein aktives ELSTER-Nutzerkonto. Umsatzsteuer- und Feststellungsbescheide sind derzeit ausgenommen.
- Der Regierungsentwurf zum Jahressteuergesetz 2026 ist weder vom Bundestag noch vom Bundesrat beschlossen.
Was ab 2027 nach geltendem Recht gilt
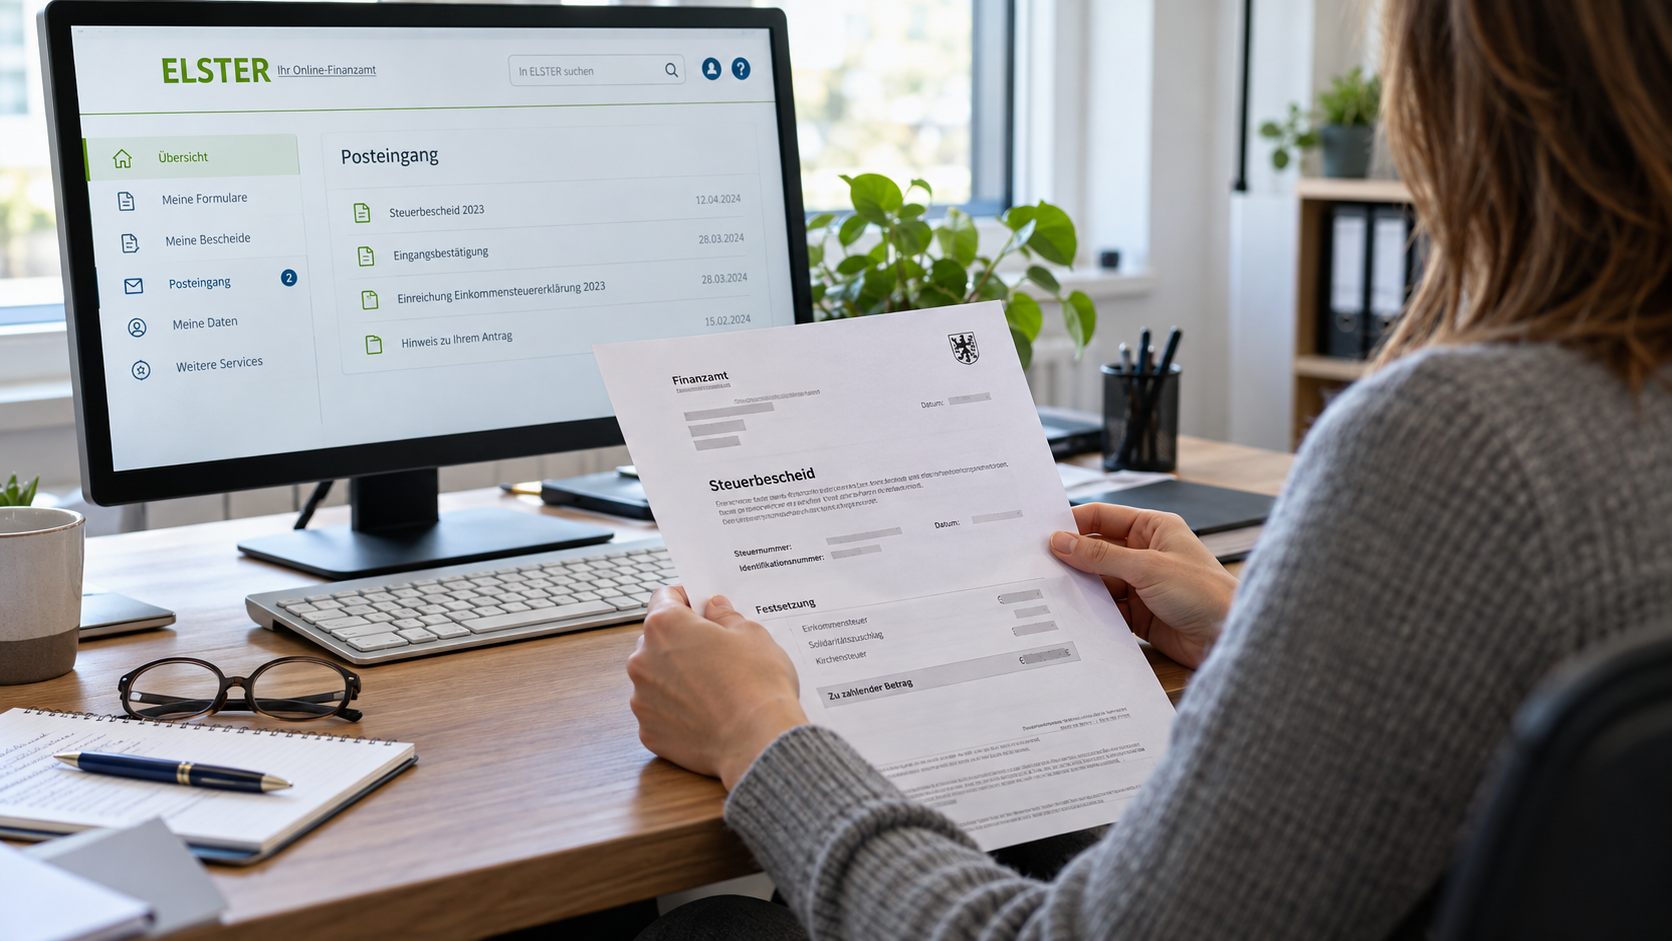
Eine ausdrückliche Einwilligung ist ab 2027 nicht mehr erforderlich. Voraussetzung ist unter anderem ein aktives ELSTER-Nutzerkonto. Wer sich vertreten lässt, braucht eine elektronisch übermittelte Empfangsvollmacht.
Der Bescheid wird nicht per E-Mail verschickt, sondern zum Abruf bereitgestellt. Über die Bereitstellung wird elektronisch benachrichtigt.
Papier nur auf Antrag: Wer weiterhin Post möchte, muss das ausdrücklich beantragen. Eine bislang nicht erteilte Einwilligung ersetzt den Antrag nicht. Der Antrag wirkt nur für die Zukunft und muss zum Zeitpunkt der Bereitstellung vorliegen.
Ausnahmen: Umsatzsteuerbescheide und Feststellungsbescheide werden derzeit nicht elektronisch bekanntgegeben. Bei fehlendem Nutzerkonto oder nicht elektronisch übermittelter Vollmacht bleibt es ebenfalls bei der Post. Einen Rechtsanspruch auf die elektronische Bekanntgabe gibt es nicht, das Finanzamt hat insoweit Ermessen.
Fristen: Wann ein Bescheid als bekanntgegeben gilt
Ein bereitgestellter Bescheid gilt am vierten Tag nach der Bereitstellung als bekanntgegeben. Ob Sie die Benachrichtigung gelesen oder den Bescheid abgerufen haben, spielt keine Rolle. Ab diesem Zeitpunkt läuft die Einspruchsfrist von einem Monat (§ 355 Abs. 1 AO).
Geplante Änderungen im Jahressteuergesetz 2026
Der Regierungsentwurf zum Jahressteuergesetz 2026 (BT-Drs. 21/8283 vom 30. September 2026) ist weder vom Bundestag noch vom Bundesrat beschlossen. Er soll die Bekanntgabe an ein aktives Nutzerkonto knüpfen und verlangen, dass der Antrag auf Papier elektronisch gestellt wird. Einzelheiten können sich im Gesetzgebungsverfahren noch ändern.
Praxistipp der STEUERKANZLEI THIERSCH
ELSTER-Konto und die hinterlegte Adresse für Benachrichtigungen prüfen.
Festlegen, wer das Postfach regelmäßig kontrolliert, auch bei Urlaub und Krankheit.
Das Bereitstellungsdatum notieren und das Ende der Einspruchsfrist sofort im Kalender eintragen.
Wer weiter Papier möchte, stellt den Antrag ausdrücklich und rechtzeitig vor der Bereitstellung des Bescheids.
Wie sich die Umstellung im Einzelfall auswirkt, hängt von Vollmachten, Steuerart und Rechtsform ab und lässt sich nur individuell beurteilen.
Fazit
Ab 2027 ist der elektronische Steuerbescheid nach geltendem Recht der Regelfall. Wer weiter Papier möchte, muss aktiv werden. Ob und in welcher Form das Jahressteuergesetz 2026 die Voraussetzungen ändert, ist offen. Der Beitrag wird aktualisiert, sobald sich im Gesetzgebungsverfahren etwas ändert.
Sie möchten wissen, was die Umstellung für Ihr Unternehmen bedeutet? In einem Kennenlerngespräch klären wir Ihre Situation und besprechen, wie sich Fristen und Vollmachten organisieren lassen.
Verwendete amtliche Quellen
Diesen Beitrag teilen: